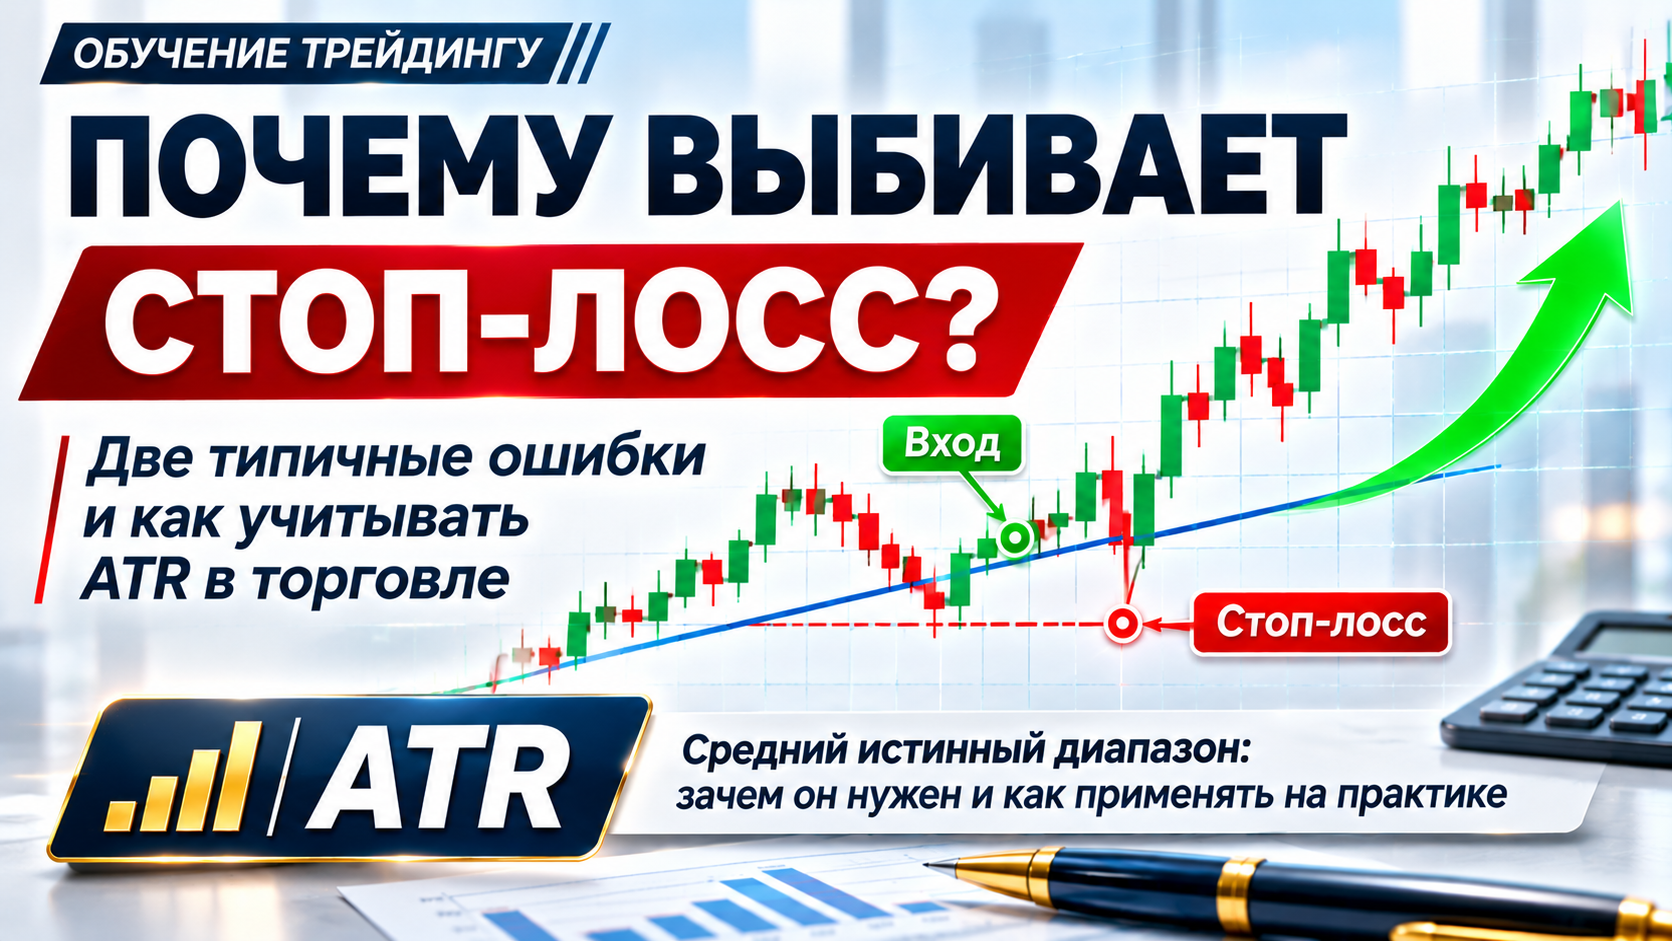
Вы правильно определили тренд, дождались отката, нашли точку входа и установили стоп-лосс. Но цена разворачивается, закрывает вашу позицию с убытком, а затем продолжает движение в первоначальном направлении. Почему это происходит и как средний истинный диапазон (ATR) помогает избежать подобных ситуаций?
Когда правильная точка входа оказывается неправильной сделкой
Наверняка многим трейдерам знакома ситуация: рынок находится в устойчивом восходящем тренде, цена совершает откат к интересующей зоне, появляется подходящая формация для входа.
Всё выглядит правильно.
Трейдер открывает длинную позицию, устанавливает защитный стоп-лосс под ближайшим локальным минимумом и ожидает продолжения роста.
Цена действительно немного поднимается.
Но затем неожиданно разворачивается, возвращается к точке входа и выбивает стоп-лосс.
Самое неприятное начинается позже, когда рынок снова разворачивается вверх и продолжает движение в первоначальном направлении.
Возникает закономерный вопрос: если тренд был определён правильно, почему сделка оказалась убыточной?
За более чем 20 лет торговли на финансовых рынках я неоднократно наблюдал подобные ситуации. Причём сталкиваются с ними не только начинающие трейдеры.
Одна из причин заключается в том, что участники рынка анализируют локальную формацию, но не учитывают, какое расстояние цена уже прошла за текущий торговый день.
А ведь это обстоятельство способно существенно изменить оценку торговой ситуации.
Разберём две распространённые ошибки.
Ситуация № 1. Вход по тренду перед разворотом
Представим восходящий тренд.
Цена последовательно обновляет максимумы, откатывается к зонам интереса и продолжает движение вверх.
Трейдер дожидается очередного отката, видит подходящую формацию и открывает длинную позицию.
Стоп-лосс устанавливается под ближайшим минимумом.
С точки зрения технического анализа всё выглядит вполне обоснованно.
Однако после входа цена проходит небольшое расстояние вверх, останавливается и начинает снижаться.
Позиция закрывается по стоп-лоссу.
Почему так произошло?
Возможно, трейдер не обратил внимания, что к моменту открытия позиции акция уже прошла значительную часть своего обычного внутридневного диапазона.
Движение не обязано продолжаться бесконечно только потому, что на младшем таймфрейме сохраняется восходящая структура.
После сильного импульса рынок может перейти к фиксации прибыли, консолидации или коррекции.
Ошибка здесь не обязательно заключается в неправильном определении тренда. Иногда проблема — в неудачном моменте входа.
Ситуация № 2. Вход в сделку перед продолжительным боковым движением
Теперь рассмотрим другую ситуацию.
На графике снова присутствует восходящий тренд.
Цена откатывается к зоне интереса, появляется подходящая точка входа.
Трейдер открывает позицию в расчёте на продолжение движения.
Но вместо ожидаемого роста рынок переходит в боковой диапазон.
Цена начинает колебаться в ограниченных границах.
Проходит час, другой, затем несколько торговых сессий.
Позиция остаётся открытой, но ожидаемого движения нет.
Иногда рынок всё-таки продолжает рост. Иногда разворачивается и закрывает сделку по стоп-лоссу.
Проблема заключается в том, что трейдер рассчитывал на направленное движение, не оценив вероятность перехода рынка в консолидацию.
Особенно неприятна такая ситуация при внутридневной торговле, когда торговая система предполагает относительно быстрое развитие позиции.

И здесь возникает главный вопрос.
Можно ли заранее оценить, насколько большое движение цена уже совершила и насколько оно характерно для данного инструмента?
Для этого существует специальный показатель.
Что такое ATR и почему его необходимо учитывать
ATR — сокращение от английского Average True Range, что переводится как «средний истинный диапазон».
Это индикатор волатильности, разработанный Уэллсом Уайлдером.
Он показывает среднюю величину истинного диапазона движения цены за выбранное количество периодов.
В отличие от трендовых индикаторов, ATR не определяет направление движения.
Он не говорит, нужно покупать или продавать.
Его задача — помочь оценить характерную величину ценовых колебаний.
Как рассчитывается ATR
Для каждого периода определяется истинный диапазон — True Range.
Он представляет собой наибольшее из трёх значений:
Разница между текущим максимумом и минимумом.
Абсолютная разница между текущим максимумом и предыдущей ценой закрытия.
Абсолютная разница между текущим минимумом и предыдущей ценой закрытия.
Затем эти значения усредняются по выбранному алгоритму и периоду расчёта.
В классическом варианте часто используется ATR с периодом 14.
Важно понимать, что ATR обычно выражается в единицах цены, а не в процентах.
Например, для акции с ценой 300 рублей дневной ATR может составлять 6 рублей.
Это соответствует приблизительно 2% от текущей цены.
Но процентное значение необходимо рассчитывать отдельно.
Что показывает ATR на практике
Допустим, акция в среднем демонстрирует дневной истинный диапазон около 2%.
Это не означает, что каждый день она обязательно проходит ровно 2%.
В один день движение может составить 0,8%, в другой — 2,5%, а при сильном новостном импульсе значительно больше.
ATR показывает исторически характерную величину колебаний, а не устанавливает предел движения.
Именно поэтому ATR полезен как ориентир, но его нельзя воспринимать как границу, которую цена не способна преодолеть.
Практический пример: акции Сбербанка на пятиминутном графике
В своём видео я разбираю эту ситуацию на реальном графике акций Сбербанка.
Для анализа используется пятиминутный таймфрейм — M5.
Почему именно он?
Потому что при внутридневной торговле на младших таймфреймах момент входа имеет особенно большое значение.
На часовом графике трейдер может ориентироваться на более продолжительное движение.
А при работе на M5 важно учитывать не только направление тренда и расположение уровней, но и то, сколько рынок уже прошёл в течение текущей сессии.
Сначала изучаем предыдущие торговые дни
Перед поиском точки входа я предлагаю посмотреть, как акция двигалась в предыдущие сессии.
Для этого на графике отмечаются границы торговых дней.
Затем измеряется расстояние между максимумом и минимумом каждой сессии.
В рассматриваемом примере получились следующие значения:
| Торговая сессия | Приблизительный диапазон |
|---|
| Первый день | Немного более 2% |
| Второй день | 1,77% |
| Третий день | 2,35% |
| Четвёртый день | Преимущественно боковое движение |
Мы видим, что в нескольких рассмотренных сессиях акция демонстрировала диапазон около 2%.
Это позволяет получить первоначальное представление о характерной внутридневной волатильности инструмента.
Однако здесь есть важное уточнение.
Диапазон от максимума до минимума отдельного дня — это не всегда то же самое, что истинный диапазон, используемый при расчёте ATR.
Истинный диапазон дополнительно учитывает возможные разрывы относительно предыдущего закрытия.
Поэтому для точного расчёта ATR лучше использовать соответствующий индикатор с дневным периодом.
Ручные измерения на графике полезны прежде всего для наглядного понимания поведения цены.
Почему вход после движения на 1,75% может оказаться опасным
Вернёмся к рассматриваемому примеру.
Предположим, мы изучили несколько предыдущих торговых дней и установили, что характерный дневной диапазон акции находится приблизительно возле 2%.
Теперь открываем пятиминутный график.
На нём присутствует восходящий тренд.
Цена совершает откат к зоне интереса.
Появляется формация, соответствующая условиям торговой системы.
На первый взгляд возникает подходящая возможность для покупки.
Но прежде чем открывать позицию, необходимо посмотреть, какое расстояние акция уже прошла за текущую сессию.
И здесь выясняется интересная деталь.
К моменту предполагаемого входа дневной диапазон уже достиг приблизительно 1,75%.
То есть рынок уже продемонстрировал движение, близкое к характерному диапазону предыдущих дней.

Что это означает?
Прежде всего то, что рассчитывать на столь же сильное дальнейшее движение без дополнительного анализа становится менее обоснованно.
Цена может продолжить рост, но также способна перейти к консолидации или коррекции.
И если трейдер открывает позицию исключительно по локальной формации, он рискует не учесть эту особенность.
Почему цена может развернуться
После существенного внутридневного движения часть участников рынка может начать фиксировать прибыль.
Другие участники, наоборот, могут использовать достигнутые уровни для открытия встречных позиций.
В результате возникает борьба между покупателями и продавцами.
Движение замедляется, появляются откаты или боковая консолидация.
Иногда рынок действительно возвращается к зонам повышенной ликвидности, после чего продолжает первоначальную тенденцию.
Но нельзя утверждать, что это происходит исключительно потому, что цена прошла определённый процент.
ATR сам по себе не объясняет причины разворота и не предсказывает его момент.
Он лишь помогает оценивать движение относительно исторической волатильности.
Вторая ошибка: покупка после уже состоявшегося импульса
Рассмотрим ещё одну ситуацию из видео.
Акция находится в восходящем тренде.
На пятиминутном графике происходит коррекция, затем формируется локальная зона интереса.
Трейдер видит возможность для продолжения роста.
Но если измерить дневное движение, выясняется, что рынок уже прошёл приблизительно 1,8–2%.
Для рассматриваемого периода это значение близко к характерному дневному диапазону.
Вместо ожидаемого импульса цена начинает снижаться.
Трейдер продолжает ждать, что формация отработает и рынок пойдёт вверх.
Однако первоначальный сценарий не реализуется.
Главная ошибка — оценивать только локальную точку входа, игнорируя положение цены внутри дневного диапазона.
Это особенно важно при торговле внутри дня.
На младшем таймфрейме можно увидеть множество привлекательных формаций.
Но далеко не каждая из них возникает в подходящем рыночном контексте.
Как правильно учитывать ATR перед открытием сделки
В моей системе обучения трейдеры используют чек-лист — перечень условий, которые необходимо проверить перед входом в позицию.
При внутридневной торговле одним из таких условий является оценка текущей волатильности.
Я рекомендую рассматривать ATR не как самостоятельный сигнал, а как дополнительный фильтр торговой ситуации.
Шаг 1. Определите характерную дневную волатильность
Откройте дневной график выбранного инструмента.
Добавьте индикатор ATR с подходящим периодом расчёта.
Посмотрите, какой истинный диапазон был характерен для последних торговых сессий.
При необходимости переведите значение в проценты от цены инструмента.
Шаг 2. Оцените уже сформировавшийся дневной диапазон
Перейдите на рабочий таймфрейм.
Для внутридневной торговли это может быть M1, M5 или M15.
Определите максимум и минимум текущей сессии.
Рассчитайте расстояние между ними и сравните с дневным ATR.
Например:
Дневной ATR составляет 6 рублей.
Текущий диапазон торговой сессии уже достиг 5,4 рубля.
Значит, рынок прошёл диапазон, равный приблизительно 90% дневного ATR.
Это не запрещает открывать сделку.
Но показывает, что значительная часть характерного движения уже состоялась.
Шаг 3. Оцените потенциал до ближайшего препятствия
Предположим, вы рассматриваете покупку.
До ближайшей зоны сопротивления остаётся 0,5%, а защитный стоп-лосс предполагает риск 0,7%.
Даже если локальная формация выглядит привлекательно, потенциальное соотношение прибыли и риска может оказаться недостаточным.
Поэтому необходимо оценивать не только ATR, но и расстояние до ближайших уровней.
Шаг 4. Учитывайте время торговой сессии
Одна и та же формация может иметь разное значение в начале активной торговли и ближе к завершению основной сессии.
В течение дня изменяются ликвидность, волатильность и активность участников.
Поэтому при внутридневной торговле необходимо учитывать время появления сигнала.
Шаг 5. Принимайте решение только по совокупности условий
Если тренд сохраняется, формация соответствует системе, риск допустим, а рыночный контекст подтверждает возможность продолжения движения, сделку можно рассматривать.
Если же рынок уже прошёл значительную часть своего обычного дневного диапазона, а потенциал дальнейшего движения ограничен, разумнее дождаться более подходящей ситуации.
Отсутствие сделки — тоже торговое решение.
Почему ATR особенно полезен на младших таймфреймах
На мой взгляд, оценка дневной волатильности особенно важна при внутридневной торговле на M1–M15.
Здесь трейдер рассчитывает на движение, которое должно реализоваться в пределах относительно короткого времени.
Поэтому имеет значение, сколько цена уже прошла с начала сессии.
Если основной импульс состоялся, новая точка входа может оказаться менее привлекательной.
При среднесрочной торговле ситуация несколько отличается.
Когда позиция открывается по часовому или дневному графику и удерживается несколько дней, на её развитие влияют более продолжительные рыночные процессы.
Значение приобретают новости, экономические события, корпоративная отчётность, геополитика и другие факторы.
Однако это не означает, что ATR на старших таймфреймах бесполезен.
Он может применяться для оценки волатильности, выбора расстояния до защитного приказа и расчёта размера позиции.
Просто его роль в торговой системе будет другой.
Время торговой сессии: почему это важно
Есть ещё один момент, который я обязательно учитываю при внутридневной торговле.
Это время появления торгового сигнала.
На Московской бирже активность участников в течение дня распределяется неравномерно.
На некоторых инструментах основная часть движения может приходиться на определённые часы основной сессии.
Ближе к вечерним торгам активность иногда снижается, хотя это зависит от инструмента, текущих событий и рыночных условий.
Поэтому нельзя автоматически ожидать одинаковой волатильности в течение всего торгового дня.
Что делать, если движение не развивается
Предположим, вы открыли позицию по правилам.
Но цена не продолжает движение в ожидаемом направлении.
Вместо этого появляется продолжительная консолидация или признаки ослабления первоначального сценария.
В такой ситуации необходимо руководствоваться заранее определённым планом сопровождения позиции.
В зависимости от торговой системы возможны разные решения:
Сохранить первоначальный стоп-лосс.
Частично зафиксировать результат.
Закрыть позицию при нарушении условий сценария.
Перевести защитный приказ в безубыток, если для этого имеются основания.
Но перенос стоп-лосса в безубыток не должен быть автоматическим действием при малейшем движении цены в вашу пользу.
Слишком ранний перенос может привести к закрытию позиции обычным рыночным колебанием.
Главное — не принимать решение под влиянием страха очередного убытка.
Почему торговля без стоп-лосса особенно опасна
Отдельно хочу обратиться к трейдерам, которые предпочитают вообще не использовать защитные приказы.
Иногда они объясняют это тем, что цена всё равно рано или поздно вернётся.
Но рынок не обязан возвращаться к вашей точке входа.
Тренд способен измениться под влиянием новостей, корпоративных событий, геополитики и других факторов.
Позиция, которая первоначально предполагалась как краткосрочная, может превратиться в продолжительное удержание убыточного инструмента.
В результате трейдер месяцами находится в просадке, ожидая восстановления цены.
А когда рынок наконец возвращается к приемлемому уровню, человек закрывает позицию с минимальной прибылью или вблизи безубытка.
При этом капитал длительное время оставался связанным, а риск мог существенно превышать первоначально допустимый.
Особенно опасна такая ситуация при использовании кредитного плеча.
Поэтому ограничение риска должно быть предусмотрено ещё до открытия позиции.
Важно учитывать и то, что обычный стоп-приказ не гарантирует исполнение точно по заданной цене при резком движении рынка.
Но отсутствие заранее определённого способа ограничения убытка делает управление риском ещё сложнее.
Чек-лист трейдера: что проверить перед внутридневной сделкой
Прежде чем открывать позицию, я рекомендую ответить на несколько вопросов.
1. Какое направление рынка сейчас преобладает?
Есть ли выраженный тренд или цена находится в боковом диапазоне?
2. Где расположены ключевые ценовые уровни?
Не открывается ли позиция непосредственно перед сильной зоной сопротивления или поддержки?
3. Соответствует ли точка входа торговой системе?
Есть ли необходимые условия, подтверждающие выбранный сценарий?
4. Каков текущий дневной ATR инструмента?
Какую величину движения рынок демонстрировал в среднем за последние сессии?
5. Какое расстояние цена уже прошла сегодня?
Не сформировался ли дневной диапазон, близкий к характерному ATR?
6. Какое сейчас время торговой сессии?
Можно ли ожидать достаточной активности для реализации выбранного сценария?
7. Где будет установлен стоп-лосс?
При каких условиях первоначальная идея потеряет актуальность?
8. Соответствует ли потенциальная прибыль принимаемому риску?
Есть ли достаточное пространство для движения до ближайших значимых уровней?
Если хотя бы одно обязательное условие вашей системы не выполнено, лучше пропустить сделку, чем пытаться найти оправдание для входа.
Заключение: правильный тренд ещё не означает правильный момент входа
Вернёмся к ситуациям, с которых мы начали.
Трейдер правильно определил восходящий тренд.
Дождался отката.
Нашёл подходящую формацию.
Установил защитный стоп-лосс.
Но получил убыток.
Причина может заключаться не в том, что он неправильно понял направление рынка.
Возможно, он просто не учёл, что значительная часть характерного дневного движения уже состоялась.
Именно поэтому при внутридневной торговле я считаю необходимым анализировать не только цену, уровни и торговые формации, но и волатильность инструмента.
ATR помогает оценить текущую ситуацию в контексте предыдущих торговых сессий.
Но он не предсказывает разворот и не устанавливает предельную величину движения.
Мой главный принцип: прежде чем искать точку входа, необходимо понять, какое движение рынок уже совершил и какое пространство для продолжения у него остаётся.
Иногда наиболее профессиональное решение — не открывать позицию.
Именно такие решения помогают избегать необоснованных рисков и сохранять торговую дисциплину.
Автор — Владимир Бураков, профессиональный трейдер с опытом более 20 лет.
Подробнее о моём подходе к анализу рынка и программе обучения «Профессиональный трейдер» можно узнать на официальном сайте.
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией.